Domain zahnmedizinisch.de kaufen?
Wir ziehen mit dem Projekt
zahnmedizinisch.de um.
Sind Sie am Kauf der Domain
zahnmedizinisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnmedizinisch.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
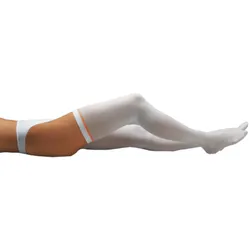
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202136,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Auromère - Zahnfleischpflege Prophylaxe-GelDie Kombination spezieller pflanzlicher Wirkstoffe aus Salbei, Neem, Nelke, Canola und Pfefferminz pflegen besonders sehr empfindliches, trockenes, zu Reizungen, Aphten, Schwellungen und Blutungen neigendes Zahnfleisch. Durch die Anwendung direkt am Zahnfleisch kann das intensive Pflegegel seine regenerierende und angenehm kühlende Wirkung optimal entfalten. Ideal auch bei Druckstellen und Irritationen durch Prothesen oder Zahnspangen an Mundschleimhaut und Gaumen. Das natürlich pflegende Prophylaxe-Gel unterstützt den physiologisch intakten Zustand des Zahnfleisches und trägt bei regelmäßiger Anwendung dazu bei, unangenehmen, pflegebedürftigen Veränderungen vorzubeugen. Zuckerfrei, angenehmer Geschmack. Anwendung Mehrmals täglich mit einem sauberen Finger oder Wattestäbchen auftragen und einmassieren.8,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Zahnpflege SetOptimale Kombination für eine umfassende Mund- und Zahnpflege in einem praktischen Set . Mit natürlichen Pflanzenstoffen, Aktivkohle und ätherischen Ölen für Zähne, Zahnfleisch und Mundflora . Ideal für Menschen, die auf natürliche Inhaltsstoffe setzen und eine ganzheitliche Mundpflegeroutine suchen.23,71 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202136,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
KieferorthopädieKieferorthopädie , Ihr direkter Draht zur KFO Die Checkliste Kieferorthopädie bringt die wichtigsten Aspekte der kieferorthopädischen Behandlung auf den Punkt – besonders anschaulich durch zahlreiche Fallbeispiele. Grundlagen - Entwicklung und Aufgaben der Kieferorthopädie - Biologische Grundlagen, Ätiologie der Dysgnathien - Neues Kapitel: Digitalisierung in der Kieferorthopädie Diagnostik - Vom Status zum Therapieplan: Alle Methoden der systematischen morphologischen und funktionellen Diagnostik Therapie - Biomechanik und Werkstoffe - Für die Praxis: Die wesentlichen Apparaturen und Behandlungsmethoden einschließlich skelettaler Verankerungsmöglichkeiten - Konkret: Systematische Therapieempfehlungen für jede Bisslageanomalie und Zahnfehlstellung Spezial - Interdisziplinäre Betreuung von LKGS- und Syndrompatienten - Zahntrauma und Kieferorthopädie - Erwachsenenorthodontie - Obstruktive Schlafapnoe - was kann der Kieferorthopäde tun? - Schnittstelle KFO und Musikinstrumente Für wen? - Zahnärzte in Weiterbildung, Kieferorthopäden, kieferorthopädisch tätige Zahnärzte - Studierende der Zahnmedizin zur Examensvorbereitung Wie? - Das bewährte Konzept der Checklisten der Zahnmedizin. Ihr Mehrwert - Umfangreiches Anschauungsmaterial: Über 700 farbige Abbildungen mit zahlreichen hochwertigen Fotos und hilfreichen Grafiken - Optimale Übersicht: Präzise formulierter Text mit der Konzentration auf das Wesentliche - systematisch strukturiert - Schneller Informationszugriff: Ein ausgereiftes didaktisches Konzept - mit Merke-, Cave- und Ablauf-Boxen Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Staubsauger > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20210310, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschiert (FH), Titel der Reihe: ZMK-Heilkunde##, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Abbildungen: 715 Abbildungen, Keyword: Apparatur; Bisslageanomalie; Erwachsenenorthodontie; KFO-Diagnostik; KFO-Prophylaxe; KFO-Therapie; Kieferwachstum; Obstruktive Schlafapnoe; Zahnfehlstellung, Fachschema: Kieferorthopädie~Orthodontie~Orthopädie / Kieferorthopädie~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 393, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 226, Breite: 152, Höhe: 20, Gewicht: 689, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054220001 9783132442184-2 B0000054220002 9783132442184-1, Vorgänger: 3910202, Vorgänger EAN: 9783135938028 9783135938011, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 20203385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Checklisten der Zahnmedizin ParodontologieChecklisten der Zahnmedizin Parodontologie , - Alle Aspekte der heute praktizierten Parodontologie kurz und knapp - Schwerpunkt liegt auf den praktischen Handlungsanweisungen, die theoretischen Grundlagen werden nur kurz dargestellt - Enthält alle aktuellen Klassifizierungsschemata - Mit Angaben zur unterstützenden Antibiotikatherapie - Ideal fürs Studium und zur Vorbereitung von Testaten und Prüfungen Neu in der 3. Auflage: - Jetzt mit neuem Konzept, komplett vierfarbig und mit doppelt so vielen Abbildungen - Evidenzboxen fassen systematische Reviews zu einzelnen Themen zusammen , Staubsauger > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20120613, Produktform: Leinen, Titel der Reihe: Checklisten der Zahnmedizin##, Autoren: Müller, Hans-Peter, Auflage: 12003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 291, Abbildungen: 205 Abbildungen, Keyword: Oralchirurgie; Paradontologie; Prüfungsvorbereitung; Zahnarzt; Zahnmedizin; parodontologische Behandlung, Fachschema: Parodontologie~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 231, Breite: 156, Höhe: 20, Gewicht: 623, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783131263629 9783131263612, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.